Banque frontalier suisse : frais de compte et change CHF-EUR
Pour un frontalier, le change peut peser plus lourd que la tenue de compte : sur 4 000 francs convertis chaque mois, 1 % de marge coûte environ 44 euros. Côté compte, trois banques suisses ajoutent de 14 à 30 francs par mois pour un client domicilié en France, UBS seulement si aucun salaire d'au moins 500 francs n'arrive sur un compte UBS. Tarifs au 30 octobre 2026.
Qu'est-ce qui coûte le plus cher au frontalier : le compte ou le change ?
Cela dépend de la marge. Votre salaire arrive en francs, vos dépenses courantes se paient en euros : chaque mois, une somme passe d'une monnaie à l'autre, et l'intermédiaire se rémunère sur le cours qu'il applique. Sur 4 000 francs par mois, le change coûte plus que les 18 francs mensuels de la BCGE au-delà d'environ 0,45 % de marge, et plus que les 30 francs de PostFinance au-delà d'environ 0,75 %.
Dans ma vidéo sur les banques, j'insistais sur ce point : des frais minimes ne veulent pas dire un taux de change intéressant. Un service sans frais, mais dont le taux est très différent de celui des autres, vous fera perdre plus qu'un service qui facture simplement 5 francs. Et ce coût revient chaque mois : en général, un frontalier change au moins 4 000 francs par mois.
Pour mesurer cette part, partez d'un taux de référence. La Banque centrale européenne (BCE) publie un cours chaque jour ouvrable : le 30 octobre 2026, 1 euro valait 0,9194 franc, soit environ 1,0877 euro pour 1 franc. À ce cours, 4 000 francs font 4 350,66 euros. Le prestataire applique ensuite son propre cours. UBS l'écrit dans sa brochure : « Le cours des devises UBS inclut une majoration ». Yuh indique partir du taux interbancaire et ajouter des frais de change de 0,95 %.
| Marge sur le taux | Exemple de grille publiée au 30/10/2026 | Coût par mois | Coût sur 12 mois |
|---|---|---|---|
| 0,25 % | Changenligne, de 4 000 à 6 999,99 francs | 11 euros | 131 euros |
| 0,40 % | Ibani, de 1 000 à 10 000 francs ; UBS avec l'abonnement key4 FX premium (10 francs par mois en plus) | 17 euros | 209 euros |
| 0,95 % | Yuh | 41 euros | 496 euros |
| 1,2 % | UBS avec l'abonnement key4 FX basic (2 francs par mois en plus) | 52 euros | 626 euros |
| 2 % | Hypothèse de calcul, sans grille citée | 87 euros | 1 044 euros |
Chiffrons l'exemple de la vidéo avec deux marges choisies pour le calcul, qui ne sont pas celles d'un établissement cité. Avec 5 francs de frais fixes (5,44 euros) et une marge de 0,25 %, changer 4 000 francs coûte environ 16 euros. Avec zéro frais et une marge de 2 %, la même opération en coûte 87.
Le cours de la BCE est fixé une fois par jour, alors que le cours du marché bouge en continu : c'est sur ce dernier que Yuh, Ibani et Changenligne disent calculer leur marge. Et ces marges changent : Changenligne précise que la sienne « peut varier selon les conditions du marché ». Avant chaque conversion, regardez le montant en euros que vous recevrez réellement, frais compris.
Combien coûte un compte dans une banque suisse quand on habite en France ?
Les banques suisses publient leurs prix, et les trois brochures relues ajoutent un supplément pour les clients domiciliés à l'étranger. C'est la première ligne à chercher avant d'ouvrir un compte.
| Banque | Tenue de compte | Supplément pour un domicile en France | Total par mois |
|---|---|---|---|
| BCGE (tarifs dès le 1er janvier 2026) | BCGE Privé : 4 francs (dès 26 ans) | 14 francs pour un « client domicilié hors de Suisse » dans un pays voisin, facturés chaque trimestre | 18 francs |
| PostFinance (prix dès le 1er juillet 2026) | Package Smart : 5 francs par relation client, offert dès 25 000 francs de patrimoine investi | 25 francs par compte privé | 30 francs pour un compte, 25 avec le package offert |
| UBS (prix dès le 23 septembre 2026) | Selon les produits choisis, à demander à la banque | 30 francs, non facturés si un salaire d'au moins 500 francs arrive chaque mois sur un compte UBS, ni les trois premiers mois | Tenue de compte, plus 30 francs si le salaire n'arrive plus chez UBS |
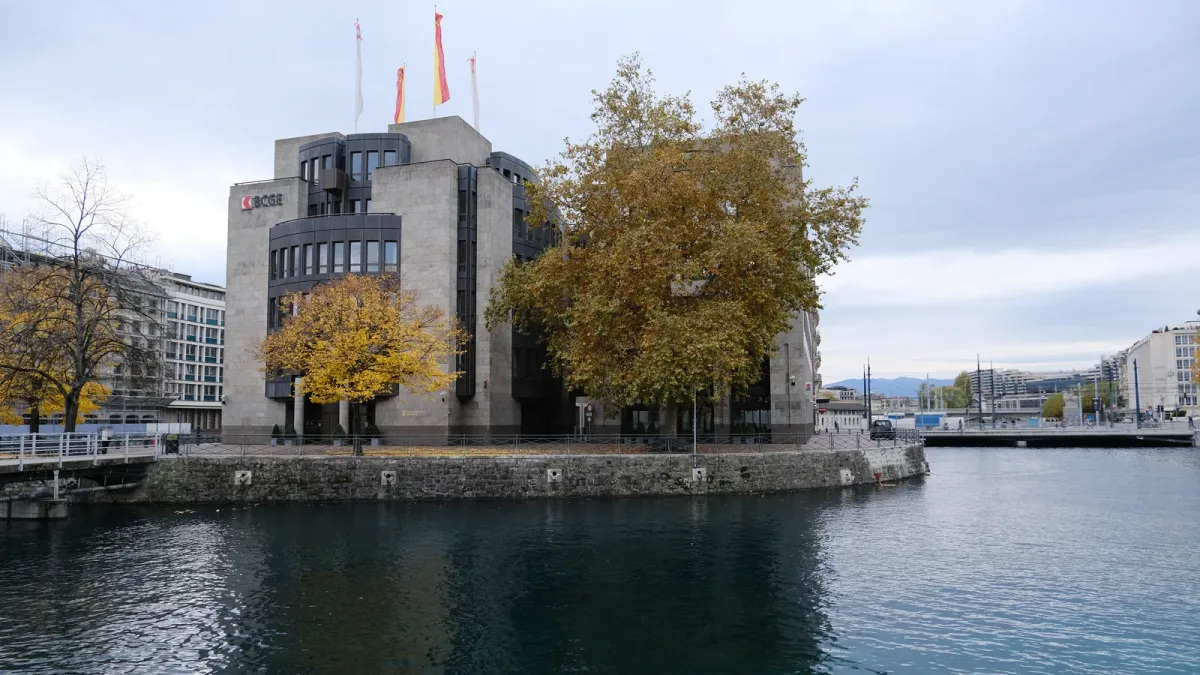
BCGE. La Banque cantonale de Genève facture 4 francs par mois la tenue du compte BCGE Privé à partir de 26 ans. S'y ajoutent 14 francs par mois, que la brochure range sous « Client domicilié hors de Suisse », pour un client domicilié dans un pays limitrophe, France comprise. Ces frais ne sont pas facturés aux jeunes jusqu'à 25 ans révolus, ni aux titulaires d'un prêt hypothécaire ou de certains mandats de gestion. Un ordre de paiement SEPA y coûte 1 franc, et le relevé fiscal annuel pour la France 20 francs pour un client sans dépôt de titres.
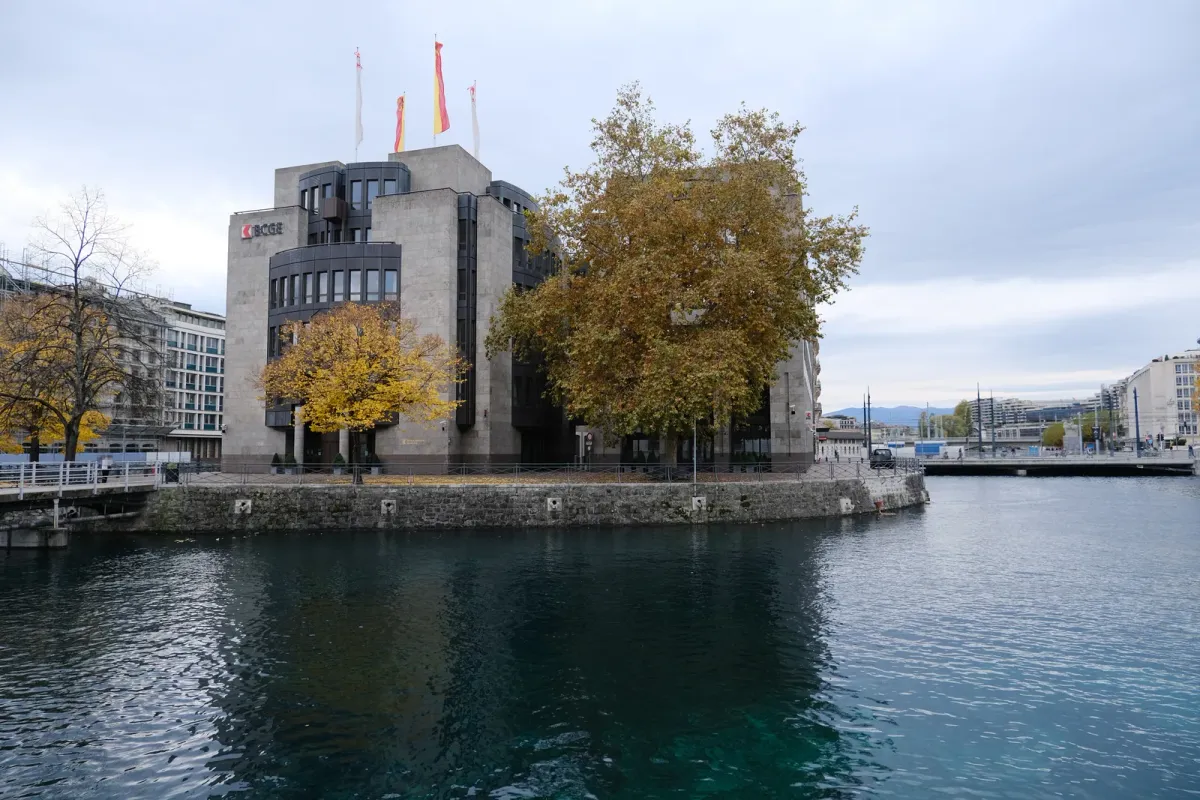
PostFinance. Le package Smart coûte 5 francs par mois et par relation client, sans frais à partir de 25 000 francs de patrimoine investi. Pour un client domicilié hors de Suisse et du Liechtenstein, PostFinance ajoute 25 francs par mois et par compte privé : deux comptes privés, deux suppléments. Les ordres de paiement électroniques sont gratuits.
UBS. La brochure valable dès le 23 septembre 2026 publie un « Supplément pour domicile à l'étranger » de 30 francs par mois. Il n'est pas facturé, notamment, au client domicilié en France qui reçoit sur un compte UBS, en francs ou en euros, un salaire d'au moins 500 francs au cours de chacun des trois derniers mois, ni au nouveau client pendant ses trois premiers mois. Pour les nouveaux clients de son offre UBS Banking, la brochure précise : « Réservé aux clients domiciliés en Suisse ». Et le paquet qu'UBS destinait aux frontaliers, à 10 ou 15 francs par mois, n'est plus proposé aux nouveaux clients. Un frontalier qui veut y ouvrir un compte doit donc demander ses conditions. Pour les paiements sortants avec conversion, jusqu'à 25 000 francs par mois, UBS vend des abonnements key4 FX qui réduisent sa majoration : 1,2 % pour 2 francs par mois, 0,8 % pour 5 francs, 0,4 % pour 10 francs.
En 2024, je situais UBS et la BCGE entre 10 et 20 francs par mois. La grille actuelle de la BCGE donne 18 francs pour un client domicilié en France. Mon conseil n'a pas changé : regardez les frais des banques traditionnelles avant d'ouvrir, en particulier ceux qui sont propres aux comptes de clients domiciliés à l'étranger. Le jour où vous ne travaillez plus en Suisse, le compte peut coûter davantage. À la BCGE et à PostFinance, le supplément dépend du domicile et court tant que le compte reste ouvert. Chez UBS, les 30 francs par mois s'appliquent dès que le salaire d'au moins 500 francs n'arrive plus sur le compte.
Faut-il garder sa banque française ?
Mon avis : oui, si vous avez un projet d'emprunt. Plus votre relation avec votre banquier est solide, plus il vous sera facile d'obtenir un crédit. Dans ce cas, je conseille de faire arriver le salaire sur le compte français : votre banquier voit chaque mois ce que vous épargnez, et donc votre capacité à rembourser.
Votre banque française vous donne aussi accès aux produits d'épargne français. Leur intérêt fiscal dépend de votre situation : vérifiez-le avant d'ouvrir quoi que ce soit.
Côté coût, cherchez dans la plaquette tarifaire de votre banque le prix d'un virement reçu de l'étranger. La marge appliquée au cours n'y figure pas toujours : demandez-la, ou comparez le montant reçu en euros avec le cours de référence du jour.
Dans ma vidéo de 2024, je présentais aussi une organisation que je jugeais simple pour un nouvel arrivant : garder son compte français et passer par un service de change qui fournit un IBAN suisse à donner à l'employeur. Le salaire y arrive en francs, il est converti, puis viré sur le compte français. Le service que je citais était Ibani, avec un lien de parrainage dans la description de la vidéo.
Néobanque ou service de change : quelle différence ?
Les services de change publient des marges de 0,15 % à 0,40 % selon le montant, Yuh facture 0,95 %, et UBS annonce avec ses abonnements une majoration réduite de 1,2 % à 0,4 %. Leur statut juridique diffère aussi.
Yuh. Cette application facture 0,95 % de frais de change, prélevés uniquement lors d'une conversion. Elle précise ne pas être une banque indépendante : ses services passent par Swissquote Bank SA. Pour un client qui réside en France, elle demande un premier dépôt d'au moins 500 euros ou francs pour finaliser l'ouverture du compte.
Revolut. Citée dans ma vidéo, elle est proposée en Suisse par Revolut Bank UAB, une banque établie en Lituanie et représentée en Suisse par Revolut (Switzerland) AG. Ses frais de change ne sont pas repris ici, faute de grille rattachable avec certitude à un client domicilié en France.
Services de change. Ibani annonce une marge de 0,40 % de 1 000 à 10 000 francs, dégressive jusqu'à 0,15 % pour les gros montants, sans frais de compte ni de transfert. Changenligne publie une marge de 0,35 % à 0,15 % selon le montant, dont 0,25 % de 4 000 à 6 999,99 francs, sans commission fixe ni frais de virement. Ibani se présente comme intermédiaire financier affilié à SO-FIT, et Changenligne est exploité par ELP SA, à Chiasso, qui se présente comme affiliée à PolyReg : deux organismes d'autorégulation (OAR) reconnus par l'Autorité fédérale de surveillance des marchés financiers (FINMA). La FINMA précise que les intermédiaires affiliés à un OAR « ne sont pas autorisés ni surveillés par la FINMA », mais par leur OAR, chargé de contrôler le respect des obligations de diligence contre le blanchiment d'argent.
Ces services proposent en général deux façons de faire. Le salaire reçu de l'employeur peut être converti et viré automatiquement sur votre compte français. Il peut aussi attendre en francs, et vous lancez la conversion quand vous le décidez.
Transparence : la description des deux vidéos citées en source contient un lien de parrainage vers Ibani. Cet article n'en contient aucun. Les établissements cités ici le sont parce que leurs grilles sont publiques, sans classement ni recommandation.
Peut-on choisir le bon moment pour changer ses francs ?
Laisser l'argent en attente permet de choisir son jour, et l'écart peut dépasser celui des marges. Selon les cours de référence de la BCE en fin de mois, 4 000 francs valaient 4 266,21 euros le 31 août 2026, 4 220,30 euros le 30 septembre et 4 350,66 euros le 30 octobre. En septembre, la même somme a perdu 46 euros ; en octobre, elle en a gagné 130, autant qu'une année de marge à 0,25 %.
Sur une longue période, la Banque nationale suisse (BNS) donne une moyenne annuelle de 1,64 franc pour un euro en 2007, de 1,07 franc en 2015 et de 0,94 franc en 2025. Les mêmes 4 000 francs valaient donc en moyenne environ 2 435 euros en 2007, 3 745 euros en 2015 et 4 269 euros en 2025.
Dans un entretien publié sur ma chaîne, j'ai demandé au PDG d'Ibani s'il existait un moment du mois plus favorable. Sa réponse : non, aucune régularité visible sur les courbes. Garder ses francs en attente d'un meilleur cours revient donc à accepter que le franc puisse aussi perdre de la valeur face à l'euro, et que vous receviez moins d'euros.
Votre argent est-il protégé si l'établissement fait faillite ?
En Suisse, la garantie des dépôts gérée par esisuisse couvre jusqu'à 100 000 francs par client et par banque. Elle vise les avoirs de clients sur des comptes gérés par des banques. Yuh indique que ses comptes et ceux de Swissquote Bank SA sont considérés comme une seule entité : la limite de 100 000 francs s'applique à l'ensemble.
En France, le Fonds de garantie des dépôts et de résolution (FGDR) couvre jusqu'à 100 000 euros par client et par établissement bancaire.
Un service de change affilié à un OAR n'est pas une banque. Avant d'y laisser des francs en attente de conversion, demandez-lui par écrit où votre argent est conservé pendant ce délai.
Mon avis : si votre épargne est importante, répartissez-la entre un compte suisse et un compte français. Avec tout au même endroit, une crise grave dans un pays peut bloquer l'accès à vos fonds. En partageant, vous diluez ce risque.
Faut-il déclarer son compte suisse aux impôts français ?
Oui, si vous êtes domicilié en France. L'article 1649 A du Code général des impôts impose aux personnes physiques domiciliées en France de déclarer, avec leur déclaration de revenus, les comptes ouverts, détenus, utilisés ou clos à l'étranger. Cela se fait sur le formulaire 3916, une déclaration par compte.
La notice vise « tout compte ouvert, détenu, clôturé ou utilisé à l'étranger, pendant tout ou partie de l'année ». Un simple compte qui reçoit votre salaire est concerné, tout comme un compte fermé en cours d'année. Elle couvre aussi les comptes ouverts auprès « de tout autre organisme » qui reçoit habituellement des espèces en dépôt.
Le formulaire de mars 2026 rappelle la sanction : 1 500 euros d'amende par compte bancaire non déclaré, portés à 10 000 euros pour un État ou territoire qui n'a pas conclu avec la France de convention d'assistance administrative permettant l'accès aux renseignements bancaires.
Questions fréquentes
Un compte en euros dans une banque suisse évite-t-il de payer le change ?
Non. Le salaire versé en francs doit être converti pour arriver sur un compte en euros. Chez PostFinance, par exemple, les virements de francs vers un compte privé en euros sont convertis au cours des devises de la banque en vigueur.
Que coûte un compte suisse après la fin de son contrat en Suisse ?
Les suppléments de la BCGE (14 francs) et de PostFinance (25 francs par compte privé) dépendent du domicile : ils courent tant que le compte reste ouvert. Chez UBS, un client domicilié en France ne paie pas de supplément tant qu'un salaire d'au moins 500 francs arrive chaque mois sur un compte UBS ; sans ce salaire, 30 francs par mois sont facturés. Les règles d'indemnisation après une perte d'emploi sont détaillées dans mon article sur le chômage du frontalier.
Un compte suisse fermé pendant l'année doit-il être déclaré ?
Oui. La déclaration 3916 porte sur les comptes ouverts, détenus, utilisés ou clos pendant tout ou partie de l'année.
Le taux affiché sur Google est-il celui que j'obtiendrai ?
En général, non. C'est un taux de marché, avant la marge de l'intermédiaire. Yuh, par exemple, part du taux interbancaire « tel que tu le trouves sur Google » et y ajoute 0,95 % de frais de change.
Sources et références
- Banque centrale européenne, Taux de change de référence de l'euro, franc suisse (CHF), cours des 31 août, 30 septembre et 30 octobre 2026, consultés le 30 octobre 2026.
- Banque nationale suisse, portail de données, Cours des devises, moyennes annuelles, publication du 1er octobre 2026, consulté le 30 octobre 2026.
- Banque cantonale de Genève, Prestations et services bancaires, tarifs et conditions en vigueur dès le 01.01.2026 (PDF), pages 5, 32 et 36, consulté le 30 octobre 2026.
- PostFinance, Prestations et prix pour la clientèle privée, à partir du 1er juillet 2026 (PDF), consulté le 30 octobre 2026.
- UBS, Prestations et prix pour la clientèle privée, valables à partir du 23 septembre 2026 (PDF), pages 6, 16, 27 et 30, consulté le 30 octobre 2026.
- Yuh, Tarifs, consultée le 30 octobre 2026.
- Ibani, Tarifs, marge de change et frais, mise à jour 2026, consultée le 30 octobre 2026.
- Changenligne, Tarifs et Licences et affiliations, consultées le 30 octobre 2026.
- Revolut, Frais du forfait Standard, site suisse, mentions légales en pied de page, consultée le 30 octobre 2026.
- FINMA, Organismes d'autorégulation (OAR) et Liste des organismes d'autorégulation (OAR) reconnus par la FINMA (PDF), consultées le 30 octobre 2026.
- esisuisse, Garantie des dépôts suisses, consultée le 30 octobre 2026.
- Fonds de garantie des dépôts et de résolution, Vos principales garanties, consultée le 30 octobre 2026.
- Direction générale des finances publiques, Formulaire n° 3916-3916-BIS, mars 2026 (PDF), et notice de la déclaration n° 3916-3916 bis (PDF), consultés le 30 octobre 2026.
- Mes avis : mes vidéos Les Meilleures Banques pour Frontaliers Suisse en 2025, Conversion Salaire CHF-EUR (1er septembre 2024) et entretien avec Arnaud Salomon, PDG d'Ibani (16 décembre 2024).
- Photo BCGE @ L'Île @ Genève, auteur Guilhem Vellut, licence CC BY 2.0, via Wikimedia Commons.
- Photo La Poste avec Post Finance à Yverdon-les-Bains (2026), auteur JoachimKohler-HB, licence CC BY-SA 4.0, via Wikimedia Commons.
- Photo Bern Schweizerische Nationalbank, auteur Zairon, licence CC BY-SA 3.0, via Wikimedia Commons.
Cet article donne une information générale sur les frais bancaires et de change, relevés sur les grilles officielles le 30 octobre 2026. Ces tarifs peuvent changer à tout moment : vérifiez-les auprès de l'établissement avant toute décision. Il ne constitue ni un conseil personnalisé ni la recommandation d'une banque ou d'un service ; les établissements cités le sont parce que leurs grilles sont publiques, et la liste n'est pas exhaustive. Pour vos obligations fiscales, la référence reste l'administration fiscale française. Les passages présentés comme mon avis viennent de mes vidéos et de mon expérience.